Impuestos sobre ganancias de casino online en España
 Disponible en ES
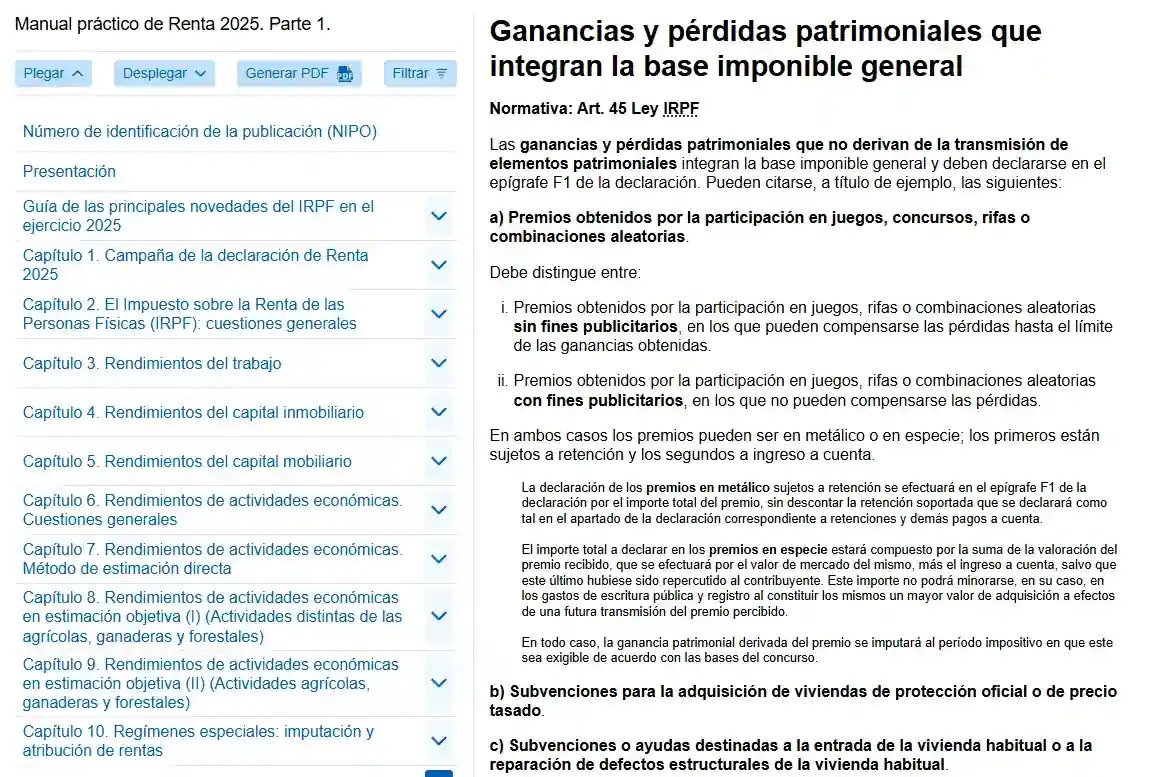
La regla general de la Agencia Tributaria es clara: las ganancias del juego se integran en el IRPF como ganancias patrimoniales y las pérdidas del juego pueden compensarse hasta el límite de las ganancias obtenidas en el mismo período impositivo.
La consecuencia práctica es que las pérdidas pueden reducir el resultado positivo del juego, pero no pueden crear por sí solas una pérdida fiscal del juego superior a las ganancias del mismo período. Esta es la regla general y no sustituye el análisis de una declaración individual.
Índice de contenidos
- La regla general del IRPF
- Ejemplo con ganancias superiores a las pérdidas
- Ejemplo con pérdidas iguales a las ganancias
- Ejemplo con pérdidas superiores a las ganancias
- Varios resultados dentro del mismo período
- Límite de compensación de pérdidas
- Varias cuentas de juego en el mismo período
- Premios, aportaciones y resultado neto
- Qué ocurre cuando las pérdidas superan las ganancias
- Tres ejemplos fiscales
- Registros útiles durante el año
- Aspectos que requieren asesoramiento fiscal
- El período fiscal es la referencia
- Revisión del resultado anual
- Ejemplo con dos cuentas
- Fuente oficial
- Cómo cerrar el cálculo del año
La regla general del IRPF
En el IRPF español, las ganancias del juego se consideran ganancias patrimoniales dentro de la base general. Las pérdidas del juego pueden compensarse, pero solo hasta el importe de las ganancias de juego obtenidas en el mismo período impositivo.
La compensación tiene un límite claro: las pérdidas del juego solo pueden restarse hasta el importe de las ganancias del mismo período impositivo. Por eso, el tratamiento parte de las ganancias obtenidas y permite descontar pérdidas de juego dentro de ese máximo, sin superar las propias ganancias.
La idea central puede expresarse de forma sencilla: si hay ganancias y pérdidas de juego en el mismo período, las pérdidas reducen el resultado positivo hasta un máximo igual a las ganancias. Si las pérdidas superan a las ganancias, el exceso no convierte el resultado del juego en una pérdida fiscal negativa bajo esta regla general.
Para un caso real, consulta las instrucciones de la Agencia Tributaria aplicables a la declaración correspondiente.
Ejemplo con ganancias superiores a las pérdidas
Supón 1.000 € de ganancias de juego y 300 € de pérdidas de juego dentro del mismo período. La regla permite compensar esas pérdidas hasta el límite de las ganancias. En este ejemplo, las pérdidas de 300 € son inferiores a las ganancias de 1.000 €, por lo que el resultado neto del ejemplo es 700 €.
El cálculo aplica la relación entre ganancias y pérdidas del juego.
| Concepto | Ejemplo |
|---|---|
| Ganancias de juego | 1.000 € |
| Pérdidas de juego | 300 € |
| Resultado del ejemplo | 700 € |
Ejemplo con pérdidas iguales a las ganancias
Si en el mismo período hay 800 € de ganancias y 800 € de pérdidas de juego, la compensación puede alcanzar el total de las ganancias. El resultado del ejemplo es cero.
La razón es que el límite de compensación son las propias ganancias del juego. Aquí las pérdidas no las superan.
| Concepto | Ejemplo |
|---|---|
| Ganancias de juego | 800 € |
| Pérdidas de juego | 800 € |
| Resultado del ejemplo | 0 € |
Ejemplo con pérdidas superiores a las ganancias
Supón 500 € de ganancias y 900 € de pérdidas de juego. La compensación no puede superar las ganancias de 500 €. Por tanto, a efectos de esta regla general, el ejemplo no produce un resultado de -400 €; la compensación se detiene en 500 €.
Este límite es precisamente la parte importante de la regla de la AEAT: las pérdidas del juego se compensan hasta el importe de las ganancias del mismo período.
| Concepto | Ejemplo |
|---|---|
| Ganancias de juego | 500 € |
| Pérdidas de juego | 900 € |
| Pérdidas utilizables en el ejemplo | Hasta 500 € |
Varios resultados dentro del mismo período
La regla habla de ganancias y pérdidas del juego del mismo período impositivo. Por ejemplo, si una persona tiene 400 € de ganancias en una ocasión y 600 € en otra, suma 1.000 € de ganancias de juego. Si además registra 250 € de pérdidas de juego, el ejemplo deja un resultado de 750 € después de aplicar la compensación.
Otro ejemplo: 300 € de ganancias, 200 € de ganancias adicionales y 450 € de pérdidas. Las ganancias suman 500 € y las pérdidas son 450 €, por lo que el resultado del ejemplo es 50 €.
Los ejemplos muestran únicamente esta regla general.
Límite de compensación de pérdidas
La frase establece un techo para la compensación. Si las ganancias son 2.000 €, las pérdidas de juego que pueden compensarse bajo esta regla no pueden superar 2.000 €. Si las pérdidas son 600 €, se usan 600. Si son 2.500 €, el límite sigue siendo 2.000.
En forma matemática, para estos ejemplos puede pensarse en una compensación igual al menor de dos valores: las pérdidas de juego o las ganancias de juego del mismo período. El resultado no baja de cero por la aplicación de esta regla de compensación.
En términos matemáticos, interpretar una pérdida de juego superior a las ganancias como si pudiera generar automáticamente un saldo fiscal negativo del juego.
Varias cuentas de juego en el mismo período
La Agencia Tributaria explica que, para las cuentas de juego, la ganancia patrimonial se determina a partir del resultado global positivo entre premios y aportaciones durante el período impositivo. Esto evita tratar cada movimiento de forma aislada como si fuera un resultado fiscal independiente.
En la práctica, el punto de partida es reunir los resultados del mismo período. Si una cuenta termina con ganancias y otra con pérdidas, ambas forman parte del cálculo global del juego del contribuyente. La compensación de pérdidas sigue limitada por las ganancias del juego obtenidas en ese mismo período.
| Cuenta | Resultado del ejemplo |
|---|---|
| Cuenta A | +1.500 € |
| Cuenta B | -400 € |
| Resultado conjunto del ejemplo | +1.100 € |
El ejemplo no sustituye el cálculo real de una declaración, pero muestra por qué mirar solo una cuenta puede dar una imagen incompleta del resultado anual del juego.
Premios, aportaciones y resultado neto
La regla de AEAT no se basa únicamente en cuánto dinero se retira de un casino. Lo relevante es la diferencia correspondiente al juego durante el período fiscal. Un retiro puede incluir fondos que ya estaban en la cuenta, mientras que el resultado fiscal depende de premios y aportaciones.
Por esa razón, conviene conservar un registro que permita reconstruir los movimientos relevantes del año: aportaciones realizadas, premios obtenidos y pérdidas del juego. No hace falta convertir cada depósito en una «ganancia» ni cada retirada en un «premio»; son conceptos diferentes.
Qué ocurre cuando las pérdidas superan las ganancias
Si las pérdidas del juego son mayores que las ganancias del mismo período, la compensación no puede generar una pérdida patrimonial adicional por el exceso. Por ejemplo, con 1.000 € de ganancias y 1.400 € de pérdidas, la parte compensable del ejemplo se limita a 1.000 €.
Los 400 € restantes no convierten el resultado del juego en -400 € a efectos de esta regla. El límite está fijado por el importe de las ganancias obtenidas en el período. Esa es la diferencia entre «compensar pérdidas» y «crear una pérdida fiscal neta» a partir del juego.
Tres ejemplos fiscales
| Ganancias | Pérdidas | Pérdida compensable | Resultado del ejemplo |
|---|---|---|---|
| 3.000 € | 500 € | 500 € | 2.500 € |
| 3.000 € | 3.000 € | 3.000 € | 0 € |
| 3.000 € | 4.200 € | 3.000 € | 0 € |
Los tres casos muestran tres situaciones diferentes: ganancias superiores a pérdidas, igualdad entre ambas y pérdidas superiores a ganancias. No hace falta repetir una larga serie de ejemplos para aplicar la regla; basta con identificar en cuál de esos escenarios encaja el resultado anual.
Registros útiles durante el año
Para poder reconstruir el resultado del juego, resulta útil guardar la información que permita identificar aportaciones, premios y pérdidas. Si utilizas más de una cuenta, mantener los datos separados por operador durante el año facilita después el cálculo conjunto.
También es prudente conservar los justificantes y resúmenes que proporcione cada servicio. Esta recomendación es organizativa: la forma concreta de declarar una situación personal depende de las circunstancias fiscales del contribuyente y, si existe una duda, debe consultarse con un profesional o con la propia Agencia Tributaria.
Aspectos que requieren asesoramiento fiscal
La regla general sobre ganancias y pérdidas no determina por sí sola el tipo efectivo que pagará una persona, ni sustituye otras partes del IRPF. El resultado del juego se integra en la base general, pero la liquidación final depende del conjunto de la declaración.
Por eso es más útil separar dos preguntas. La primera es cómo se calcula el resultado del juego: ganancias menos pérdidas compensables dentro del límite indicado por AEAT. La segunda es cómo afecta ese resultado a una declaración concreta, algo que requiere considerar la situación fiscal completa.
El período fiscal es la referencia
La compensación se aplica dentro del mismo período impositivo. Esto significa que los ejemplos deben construirse con ganancias y pérdidas del mismo año fiscal, no mezclando resultados de ejercicios distintos. Si una sesión termina con pérdidas pero otra del mismo período genera ganancias, ambas forman parte del cálculo anual correspondiente.
La fecha de cada movimiento ayuda a asignarlo al período correcto y evita trasladar resultados de un ejercicio a otro.
Revisión del resultado anual
Cuando el resultado de varias cuentas o movimientos no coincide con tus registros, conviene reconstruir primero las aportaciones, premios y pérdidas del mismo período antes de aplicar la compensación. Mezclar años distintos o confundir retiradas con ganancias puede distorsionar el cálculo.
Si después de ordenar los datos sigue existiendo una duda sobre la declaración, la opción prudente es consultar a la Agencia Tributaria o a un profesional fiscal con la documentación completa.
Con los datos ordenados, la regla de compensación resulta mucho más sencilla de aplicar.
Ejemplo con dos cuentas
Si una cuenta arroja 900 € de ganancias de juego y otra registra 250 € de pérdidas dentro del mismo período impositivo, la diferencia es 650 €. La regla de la AEAT permite compensar pérdidas hasta el límite de las ganancias obtenidas en ese período.
Fuente oficial
La regla utilizada en esta sección procede de la información de la Agencia Estatal de Administración Tributaria sobre ganancias y pérdidas patrimoniales del juego.
Para ampliar los temas relacionados, consulta reseña completa de Digits 7, Digits 7 en España, licencia DGOJ de Digits 7 y límites de depósito en España.
Cómo cerrar el cálculo del año
El cálculo fiscal parte del resultado del mismo período impositivo y de registros completos de ganancias y pérdidas. Mantener movimientos y justificantes ordenados facilita aplicar la compensación permitida y detectar cuándo hace falta confirmar el tratamiento con la AEAT o un profesional fiscal.
Elaborado por el equipo de «Digits 7 Casino».